Posts in Category: Mondo
AP: reddito e risparmio delle famiglie e profitti delle società nel IV trimestre 2024
Per la prima volta dal quarto trimestre del 2019, nel quarto trimestre 2024 le Amministrazioni pubbliche hanno registrato un accreditamento netto a seguito di un sostanziale contenimento della spesa rispetto all’incremento delle entrate.
Lo segnala l’Istat, che ha rilasciato i dati del Conto delle Amministrazioni pubbliche (AP) e le stime relative alle famiglie e alle società, un documento parte dei Conti trimestrali dei settori istituzionali.
Secondo l’Istat, nel quarto trimestre 2024 il reddito disponibile delle famiglie però è diminuito rispetto al trimestre precedente, in termini nominali (non succedeva dall’ultimo trimestre del 2020) e più marcatamente, in termini reali. Anche la propensione al risparmio delle famiglie ha subito un calo, pur rimanendo più alta rispetto al periodo pre-Covid.
Le società non-finanziarie invece sperimentato il sesto calo congiunturale della quota di profitto, già a metà anno scesa sotto i livelli del 2019.
Per contro, il tasso di investimento è cresciuto in termini congiunturali e tendenziali dopo otto trimestri in riduzione.
Saldo primario positivo per le Amministrazioni pubbliche
I dati relativi alle AP sono commentati in forma grezza, mentre quelli relativi alle famiglie e alle società in forma destagionalizzata.
In dettaglio, nel quarto trimestre 2024 il saldo del conto delle AP in rapporto al Pil ha riportato un accreditamento dello 0,4%. Nello stesso trimestre del 2023 risultava un indebitamento del -6,6%.
Il saldo primario delle AP, ovvero, l’indebitamento/accreditamento al netto degli interessi passivi, è risultato positivo, con un’incidenza sul Pil del 4,1%. Nel quarto trimestre del 2023 era -2,8%.
Diminuisce il reddito disponibile dele famiglie
Anche il saldo corrente delle AP ha registrato un valore positivo, con un’incidenza sul Pil del 5,9%: risultava positivo e pari al 4,5% anche nel quarto trimestre del 2023.
La pressione fiscale è stata pari al 50,6%, in aumento di 1,5 punti percentuali rispetto allo stesso periodo dell’anno precedente.
Il reddito disponibile delle famiglie consumatrici è diminuito dello 0,1% rispetto al trimestre precedente, mentre i consumi sono cresciuti in termini nominali dello 0,7%.
La propensione al risparmio delle famiglie consumatrici è stata pari all’8,5%, in diminuzione di 0,6 punti percentuali rispetto al trimestre precedente.
Prezzi al consumo: +0,5% rispetto al trimestre precedente
I prezzi al consumo, misurati dal deflatore implicito dei consumi delle famiglie, sono aumentati dello 0,5% rispetto al trimestre precedente, determinando una flessione del potere d’acquisto dello 0,6%.
La quota di profitto delle società non finanziarie è invece stimata al 42,4%, in diminuzione di 0,2 punti percentuali rispetto al trimestre precedente. Mentre il tasso di investimento delle società non finanziarie si è attestato al 22,1%, in aumento di 0,3 punti percentuali rispetto al trimestre precedente.
Sostenibilità: servono nuovi comportamenti per una Nuova Economia
Come realizzare una Nuova Economia. ovvero quel cambiamento verso equità e sostenibilità nel sistema economico e sociale? Attraverso norme sociali condivise e integrate, infrastrutture fisiche efficienti, ecosistemi digitali avanzati e reti relazionali solide, capaci di connettere persone e organizzazioni in modo sinergico.
La sfida principale della Nuova Economia consiste nel rafforzare e rendere più efficaci i fattori abilitanti che possono sostenerne la crescita. Ma in Italia lo sforzo verso l’equità e la sostenibilità nel sistema economico e sociale è sotto la sufficienza. Il 61% degli italiani è consapevole dell’impatto delle proprie scelte economiche, ma non le mette in atto per la scarsa fiducia nei comportamenti altrui.
È quanto emerge dal Primo Rapporto sulla Nuova Economia in Italia, curato da NeXt Economia con il contributo di Fondazione Unipolis.
Gli italiani non raggiungono la sufficienza
Le statistiche descrittive dell’indicatore composito di Nuova Economia restituiscono un quadro in cui la media del campione si ferma a un livello pari a 0,472 su 1, dimostrando un livello generale inferiore alla sufficienza.
Analizzando alcune categorie di sotto-campioni emerge che il risultato migliore è quello costituito da chi ha un livello più elevato di partecipazione (0,521), seguito dagli imprenditori (0,517), da chi ha un alto reddito e da chi ha un alto livello di istruzione (0,499).
Punteggi sopra la media del campione si registrano anche per gli sportivi (0,493), gli under 40 (0,489), i volontari (0,488), i non pensionati (0,487), i donatori (0,487), le donne (0,476) e chi abita al nord (0,473).
La vita attiva e partecipe alla comunità rende più sensibili
In sintesi, avere una vita attiva e partecipe a quella della comunità rende più sensibili e attenti rispetto anche alle scelte individuali di consumo. In pratica, il capitale umano, sociale e relazionale contribuisce positivamente.
I valori leggermente sopra la media delle donne e degli abitanti del nord mostrano differenze geografiche e di genere, ma non così marcate da suggerire una polarizzazione forte.
I dati mostrano una chiara relazione tra livelli più elevati di Nuova Economia e il benessere percepito, evidenziando un incremento significativo della soddisfazione di vita (7,61 contro 6,92) per chi appartiene al gruppo con valori superiori alla media. La significatività statistica delle differenze (IC 95%) rafforza la validità di questa associazione.
L’inclusione economica e sociale favorisce l’armonia personale e relazionale
Analogamente, si osservano differenze rilevanti anche in altri ambiti. Le relazioni familiari, amicali e lavorative risultano percepite come più soddisfacenti nei gruppi con alti livelli di Nuova Economia, suggerendo che l’inclusione economica e sociale favorisce una maggiore armonia personale e relazionale.
Un aspetto interessante emerge anche dalla fiducia negli altri (6,41 vs 5,28) e dalla felicità derivante dal miglioramento delle condizioni altrui (9,29 vs 8,82), che indicano un maggiore orientamento altruistico e una visione più positiva del tessuto sociale.


Natale: nel 2024 i regali costano… 11 miliardi!
In Italia il Natale è un momento di celebrazione che affonda le radici nelle tradizioni familiari, e il gesto di regalare doni occupa un posto speciale nel cuore di tutti. Ma quest’anno 6,2 milioni italiani hanno dichiarato di ridurre il budget destinato ai regali di Natale. Il 47%, pari a oltre 2,9 milioni, hanno affermato di essere costretti a contenere le spese a causa dell’aumento dei costi fronteggiati nei diversi ambiti della vita quotidiana, il cibo, la salute, le bollette, e non solo.
Ma a coloro che non rinunceranno alla tradizione, quanto costeranno quest’anno i regali di Natale?
Secondo l’indagine commissionata da Facile.it all’istituto di ricerca EMG Different, 11 miliardi di euro, pari a circa 256 euro di spesa media pro capite.
Piuttosto che rinunciare l’1% chiede un prestito
Quanto al budget, per i regali le donne hanno dichiarato di spendere 298 euro, in media di più rispetto agli uomini (213 euro). Tra le fasce anagrafiche più ‘alto spendenti’, gli over 65, a cui, in media, i regali costeranno circa 373 euro, probabilmente in virtù del desiderio di rendere felici i nipotini.
Ma per non dover rinunciare allo scambio dei doni, l’1% del campione intervistato ha ammesso che farà addirittura ricorso a un prestito personale per poter mettere i pacchetti sotto l’albero.
Al Centro e al Nord Est si spenderà meno
A livello territoriale sono emerse alcune importanti differenze: nel Nord Ovest , ad esempio, si tende a scegliere regali economicamente più importanti rispetto a tutto il resto della Nazione. In media gli abitanti di questa zona d’Italia spenderanno 276 euro, un valore leggermente più alto rispetto ai 262 di chi abita al Sud o nelle Isole.
A sorpresa, dati inferiore rispetto alla media nazionale per il Centro Italia (253 euro), e per il Nord Est (221 euro).
Insomma, la voglia di celebrare e di fare regali non manca, e qualcuno è disposto a spendere pur di godersi l’atmosfera natalizia.
Non solo doni…
La spesa per i regali non è l’unica: dagli addobbi al cenone fino ai viaggi l’elenco è lungo, così come la lista dei rincari, quest’anno piuttosto corposa.
Come emerso dal rapporto di Facile.it – Consumerismo No Profit, per i prezzi di pranzo o cenone l’aumento è per i beni di prima necessità, come pasta, olio, riso, farina e pane.
Per gli addobbi di Natale, l’incremento è di circa il 16%, mentre chi si concederà un viaggio vedrà rincari sui voli aerei, con aumenti fino al 100%, sui viaggi in treno, con punte del +300%, e traghetti, fino al +20%.
E se per gli hotel il rincaro medio è di ‘appena’ l’8,1%, chi si concederà una vacanza sulle piste dovrà mettere in conto fino al 30% in più sul prezzo dello skipass rispetto a 3 anni fa.


Acquisti non food: cosa comprano e a cosa rinunciano gli italiani?
Quest’anno per lo shopping natalizio occorre fare i conti con il carovita, che sta cambiando l’approccio alla spesa in termini di prodotti e canali dove comprare. L’edizione 2024 dell’Osservatorio Non Food di GS1 Italy analizza il comportamento dei consumatori all’interno di 13 comparti merceologici non alimentari.
“L’andamento dell’inflazione e le nuove priorità degli italiani hanno cambiato l’approccio allo shopping, con un impatto significativo sull’universo dei beni e dei servizi non alimentari – spiega Marco Cuppini, research and communication director di GS1 Italy -. I consumatori da un lato hanno ridotto la spesa, focalizzandosi sui prodotti ritenuti più indispensabili, e dall’altro hanno selezionato con maggiore attenzione i canali dove realizzare gli acquisti”.
C’è chi soffre e chi cresce
Nel confronto con il 2019, il 2023 indica una situazione diversificata. Il giro d’affari è in crescita annua per supporti musicali (+18,9%), profumeria/cosmesi (+11,1%), attrezzature sportive (+7,3%), prodotti di automedicazione (+4,2%), elettrodomestici bianchi (+3,5%), casalinghi (+2,8%), giocattoli (+2,7%), mobili/arredamento (+1,9%), ottica (+1,3%), tessile casa (+0,9%), libri (+0,8%), bricolage (+0,7%), piccoli elettrodomestici (+0,5%), accessori abbigliamento (+0,2%), cancelleria (+0,2%).
È invece in calo per elettrodomestici bruni (-28,7%), home video (-12,5%), multimedia storage (-10,4%), videogiochi (-8,3%), fotografia (-7,0%), hardware (-6,2%), calzature (-3,7%), telefonia (-2,3%), intimo (-1,2%), abbigliamento sportivo (-1,0%), calzature sportive (-0,9%), abbigliamento (-0,6%).
Cosa vende e cosa no
Rispetto al 2019, vendite aumentate per supporti musicali (+103,2%), piccoli elettrodomestici (+29,7%), elettrodomestici bianchi (+28,0%), profumeria/cosmesi (+23,1%), prodotti di automedicazione (+16,8%), videogiochi (+14,8%), libri (+11,3%), bricolage (+10,8%), ottica (+8,2%), hardware (+6,8%), mobili/arredamento (+6,8%), telefonia (+5,9%), calzature sportive (+3,3%), abbigliamento sportivo (+3,3%), tessile casa (+2,8%), giocattoli (+0,4%).
In calo homevideo (-45,3%), multimedia storage (-41,2%), fotografia (-28,2%), elettrodomestici bruni (-10,4%), calzature (-8,4%), attrezzature sportive (-7,6%), accessori abbigliamento (-6,7%), abbigliamento (-5,1%), intimo (-3,8%), cancelleria (-1,4%), casalinghi (-0,9%).
Come varia il carrello della spesa
Rispetto a 12 mesi fa, nel carrello della spesa Non Food hanno trovato più spazio abbigliamento, calzature donna da passeggio, mocassini, stivali e stivaletti, supporti per telefonia, cappe da cucina, lavatrici, lavastoviglie, asciugatrici, webcam, digital assistant, macchine per il caffè, friggitrici ad aria, elettrodomestici per cura capelli, droni, amplificatori.
E ancora, mini-serre, kit per orti da balcone, sistemi di irrigazione smart, attrezzature sportive, scarpe da trekking e da trail running, trucchi per viso e occhi, prodotti per le labbra, profumi, cosmetici per la cura del viso, solari e pigmentanti, deodoranti. Ma anche, dischi in vinile, giochi da tavola, puzzle, giocattoli educativi.
Al contrario, hanno trovato meno spazio telefoni, pc, tablet, monitor, kitchen machine, strumenti per rasatura, spazzolini elettrici e strumenti per igiene dentale, televisori, prodotti anticellulite, rassodanti, anti-età per il corpo.
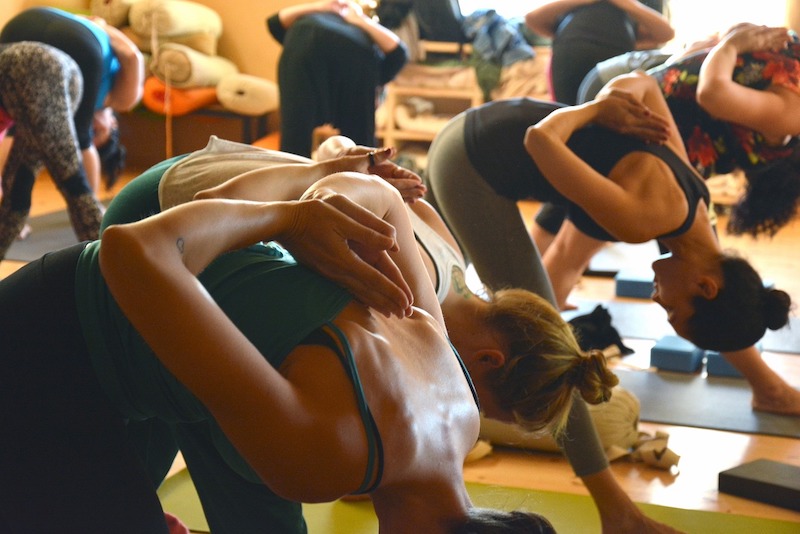
Sport, una medicina per la mente degli italiani. Yoga e pilates i più praticati
Lo evidenzia la prima edizione dello studio condotto da Eumetra dedicato a Sportivi & Consumi: è il benessere la molla che fa muovere gli italiani, soprattutto i più giovani.
Infatti, se il 64% dei nostri connazionali pratica attività sportiva per star bene non solo a livello fisico, ma soprattutto mentale. E la quota sale al 68% se si considerano gli under 25.
Insomma, per gli italiani lo sport è una medicina per la mente.
“In un mondo sempre più complesso, veloce e caotico – spiega Matteo Lucchi, ceo di Eumetra – l’attività fisica diventa un rifugio, un’oasi di benessere personale per riconnettersi con i propri bisogni”.
Una tendenza confermata anche dalle tipologie di attività praticate, che oggi sono yoga e pilates.
C’era una volta la partita a calcetto
Lo studio Eumetra ha l’obiettivo di fornire un’istantanea degli ultimi tre mesi delle abitudini sportive degli italiani, in particolare, di chi pratica attività sportiva almeno una volta a settimana. E se fino a poco tempo fa la classica partita di calcetto con gli amici era, almeno per gli uomini, la principale occasione di movimento, oggi le discipline più praticate nel nostro Paese, pari a una volta a settimana per il 12% del campione, sono lo yoga e il pilates. Due attività che mettono al centro il benessere psicofisico dell’individuo, e che superano persino il nuoto.
I 4 identikit degli sportivi
Quello degli sportivi però non è un universo omogeneo. Lo studio Eumetra mette infatti in luce la presenza di quattro diversi identikit, con caratteristiche sociodemografiche e comportamentali ben definite.
Nel primo cluster rientra il 41% degli sportivi, che può essere considerato ‘fanatico’. Si tratta in prevalenza di uomini, sui 40 anni, che vivono in contesti urbani, praticano sport diversi, più volte la settimana, sacrificando spesso la pausa pranzo.
Particolarmente attenti all’alimentazione, si concentrano sull’aspetto competitivo dello sport e sul miglioramento delle prestazioni.
Il secondo identikit, con una percentuale del 17%, riguarda in prevalenza giovani sotto i 25 anni, per i quali lo sport è sinonimo di prestanza fisica.
Questo gruppo predilige le discipline individuali e pratica attività spinto dalla passione e dalla voglia di migliorarsi.
Oltre la ricerca del benessere anche un momento di svago e socialità
Il 23% rientra nella categoria ‘riparatore, o meglio, ‘riparatrice’. Si tratta infatti nella larga maggioranza dei casi di donne, che praticano attività fisica per questioni di peso e salute.
Non particolarmente soddisfatte del loro aspetto, considerano lo sport anche come un momento di svago e un’occasione per dedicare del tempo a sé stesse.
C’è poi un 20% di persone spinto dal semplice bisogno di muoversi. Questo segmento è composto in prevalenza da persone mature, over 55, ancora attive, che si dedicano all’attività sportiva per prevenire gli acciacchi dell’età, ma anche per socializzare e condividere momenti di svago.


Turismo, dopo un’estate super si attende un ottimo autunno
Dopo una stagione estiva da record, anche le previsioni per l’autunno 2024 sono molto incoraggianti per il settore turistico. Le strutture ricettive hanno già venduto il 58% delle camere disponibili per ottobre e il 45% per novembre e dicembre. In linea con questo trend, il portale Airbnb ha registrato 5 milioni di prenotazioni per il trimestre ottobre-dicembre.
Questo andamento positivo lascia ben sperare gli operatori: oltre la metà (50,9%) prevede di chiudere l’anno con un bilancio in pareggio, secondo i dati dell’Osservatorio sull’Economia del Turismo di Unioncamere – Isnart, presentati al TTG Travel Experience di Rimini.
Aumento dei prezzi e strategie di vendita
Il caro prezzi continua però a influenzare le scelte delle imprese. Ad agosto 2024 le tariffe alberghiere hanno segnato un aumento medio del 16%, con un costo medio di 183 euro per una camera doppia (dati della piattaforma Stendhal del sistema camerale). Le prenotazioni online restano centrali per il settore: il 76,2% delle strutture italiane si affida agli OTA (Online Travel Agency) per incrementare le vendite.
Attraverso questi portali è transitato il 42% dei clienti per i mesi autunnali, ma il rapporto diretto con gli ospiti resta rilevante, con il 30% delle prenotazioni effettuate direttamente presso le strutture.
La qualità dei servizi come leva competitiva
Un elemento chiave per mantenere competitivo il sistema ricettivo è l’offerta di servizi accessori di qualità. Esperienze legate alle eccellenze locali, animazione per bambini, servizi di transfer e noleggio, oltre alla ricarica di biciclette, sono sempre più richiesti. Questi elementi aiutano a migliorare la percezione della destinazione e a fidelizzare i turisti.
I dati come risorsa strategica
Durante il convegno Isnart, la presidente Loretta Credaro ha sottolineato l’importanza della formazione sulle competenze analitiche: “Il dato non è né positivo né negativo di per sé, ma senza una lettura adeguata può essere fuorviante. È fondamentale investire nella cultura dei dati per garantire una corretta interpretazione e sostenere l’innovazione, tanto nel pubblico quanto nel privato”.
Un’estate da record: performance e tendenze
Il bilancio estivo del 2024 evidenzia risultati eccellenti. A luglio è stato occupato l’86% delle camere disponibili (+10,2 punti rispetto al 2023), ad agosto il 90,8% (+5,9 punti) e a settembre il 73% (+13 punti). Le destinazioni di mare hanno registrato quasi il tutto esaurito in agosto (94,2%), seguite dai laghi (90%) e dalle città d’arte (88,2%).
Complessivamente, nei mesi estivi si sono contati 32 milioni di turisti, con una significativa crescita dei visitatori internazionali (+2%).
Anche Airbnb conferma il trend positivo: tra gennaio e luglio 2024 sono state prenotate 33 milioni di notti (+2,7%), per un fatturato di 6 miliardi di euro. Le nuove generazioni, in particolare i Millennials e la Gen Z, rappresentano il 57% della domanda turistica. Questo target, con una spesa media di 177 euro al giorno, è fortemente orientato verso un’offerta che coniuga cultura e natura.
Metà degli italiani ha un contratto di credito rateale: in calo l’importo medio
Nel primo semestre del 2024, più della metà degli italiani (52,7%) ha un contratto di credito rateale attivo, con una crescita del 2,6% rispetto al 2023. Nonostante questo aumento, si registra un calo dell’importo medio delle rate mensili, che si attesta a 278 euro, in diminuzione del 13,9%.
Il dato riflette una maggiore attenzione delle famiglie italiane nel gestire le proprie finanze in un contesto economico caratterizzato da tassi di interesse elevati e inflazione persistente.
Le varie tipologie di finanziamento
Tra le varie tipologie di credito, i prestiti finalizzati rappresentano quasi la metà dei contratti attivi (47,7%), seguiti dai prestiti personali (28,7%) e dai mutui (23,6%). Questi ultimi hanno visto una crescita significativa del 22,3% rispetto all’anno precedente, segno di una ripresa degli investimenti immobiliari, mentre l’esposizione residua legata ai mutui è rimasta pressoché stabile, con un valore medio di oltre 101.000 euro.
Riduzione della rata mensile media
Nel corso del 2024, la rata mensile media rimborsata è scesa a 278 euro, un calo che riflette l’attenzione alla sostenibilità finanziaria da parte delle famiglie italiane. Questo calo è evidente soprattutto nei prestiti personali, la cui rata media si è mantenuta stabile a 250 euro, con un’esposizione residua di circa 17.600 euro, in diminuzione del 3,4%.
Anche per i prestiti finalizzati, la rata mensile è rimasta contenuta, raggiungendo i 134 euro di media.
Rischio di credito e sostenibilità
Secondo l’analisi di Assofin, CRIF e Prometeia, il rischio di credito è leggermente aumentato, toccando l’1,4% a marzo 2024. Tuttavia, si tratta di un livello considerato ancora sostenibile. Nel complesso, la sostenibilità del debito delle famiglie italiane sembra essere sotto controllo, grazie anche a una gestione più oculata dei finanziamenti.
Differenze a livello regionale
A livello territoriale, la Valle d’Aosta si conferma la regione con la maggior quota di popolazione con almeno un contratto di credito attivo (62,3%), seguita da Toscana (59,5%) e Lazio (58,2%).
Al contrario, il Trentino-Alto Adige si posiziona all’ultimo posto con solo il 28,7% della popolazione attiva nel credito. Le regioni con le rate più elevate sono Trentino-Alto Adige (406 euro), Lombardia (319 euro) e Veneto (306 euro), mentre in Calabria, Molise e Sicilia si registrano le rate più basse, intorno ai 230 euro mensili.


Eventi e spettacoli, il settore è in forte ripresa
Il mondo dell’intrattenimento ha lasciato alle spalle la pandemia, registrando numeri record nel 2023. Con oltre 3,5 milioni di eventi, 265 milioni di spettatori e un incasso di 4,2 miliardi di euro dai biglietti, il settore mostra una fortissima ripresa. Questi dati provengono dal rapporto annuale della SIAE, che indica appunto l’exploit dopo gli anni difficili di crisi pandemica.
Numeri da record
Nonostante il numero di eventi sia ancora inferiore del 18% rispetto al 2019, c’è un incremento del 15% rispetto al 2022. Gli spettatori del 2023 hanno superato del 30% quelli dell’anno precedente. L’evento con il maggior numero di biglietti venduti in un solo giorno è stato il Gran Premio di F1 a Monza, con 120.000 ingressi il 3 settembre.
Seguono l’EICMA di Rho con 107.000 appassionati e il Lucca Comics con 343.000 ingressi nei primi quattro giorni di novembre. La Lombardia si conferma la regione leader, ospitando 640.000 eventi, pari al 18% del totale nazionale.
I concerti fanno sold out
Il settore musicale ha registrato una crescita significativa. Eventi come il concerto di Harry Styles (103.000 biglietti venduti) e il Marrageddon Festival di Marracash (84.000 biglietti) hanno attirato numerosi spettatori. Matteo Fedeli, direttore generale della SIAE, evidenzia il successo di artisti come i Coldplay, Taylor Swift e i Pinguini Tattici Nucleari, che hanno venduto oltre 500.000 biglietti per le date del 2023.
Il numero di concerti è aumentato del 13% rispetto al 2022 e del 61% rispetto al 2019, con quasi 970 milioni di euro spesi dal pubblico, un aumento dell’88% rispetto a quattro anni fa.
Bene anche mostre, parchi divertimento e teatro
Non solo la musica, ma anche le mostre hanno registrato un aumento del 19% nelle spese dei visitatori. I parchi divertimento hanno visto un incremento del 40% rispetto ai dati pre-pandemia. Anche il teatro ha vissuto un periodo positivo, con oltre 146.000 spettacoli e una spesa di 520,4 milioni di euro, un aumento del 35% rispetto al 2022 e dell’8% rispetto al 2019.
Le vendite dei biglietti teatrali sono aumentate del 37% rispetto all’anno precedente e dell’8% rispetto al periodo pre-Covid, con il Sud e le Isole che trainano la crescita.
I cinema tornano a riempirsi
Il cinema ha mostrato segnali di ripresa con un incremento del 55% nei biglietti venduti e del 59% nella spesa rispetto all’anno precedente. Tuttavia, rimane ancora indietro rispetto al 2019. Film come “C’è ancora domani” di Paola Cortellesi hanno attirato 5 milioni di spettatori, seguiti da “Barbie” e “Oppenheimer”, che hanno registrato ottimi risultati anche durante l’estate.


Aumentano le lauree Stem: perché ancora poche donne scelgono indirizzi tecnologici?
Nel 2021, nei Paesi UE27, circa 4 milioni e 300 mila persone hanno conseguito un diploma di laurea, di cui 459 mila in Italia, con una crescita di 65 mila persone rispetto al 2020.
Tuttavia, mentre 86 giovani ogni mille nella fascia d’età 20-29 anni nell’UE27 ottengono un titolo terziario, in Italia questo valore si attesta a 76,4 ogni mille.
Se entriamo nel particolare delle discipline Stem, 18,3 giovani ogni mille in Italia conseguono una laurea, contro i 58,1 ogni mille che ottengono un titolo in discipline non Stem, con marcate differenze di genere.
Infatti, ogni 1000 ragazze, di età compresa tra i 20 e i 29 anni, nel nostro Paese, solo 14,3 portano a termine gli studi nei percorsi scientifici e tecnologici, contro 21 ragazzi.
Italia ancora indietro rispetto la media europea
Si tratta dei dati contenuti nell’ultimo ‘Rapporto Bes 2023’ di Istat. Dati che costituiscono terreno fertile su cui innestare il dibattito attorno agli stereotipi di genere che ancora esistono nel mondo scientifico.
Se infatti tra i laureati italiani crescono le donne (76,8 ogni mille contro 40,9 uomini ogni mille nel 2021), nelle discipline Stem le differenze di genere continuano a restare evidenti, con un quadro che posiziona l’Italia ancora indietro rispetto alla media europea.
Eliminare le barriere formative e professionali
Mentre il rapporto presenta un quadro in generale positivo, con un miglioramento significativo della percentuale di giovani che scelgono percorsi di studi nelle materie scientifiche (17,8 giovani ogni mille tra 20-29 anni, rispetto ai 16,5 nel 2020 e 16,1 nel 2019) persistono le differenze di genere nelle scelte educative.
Dati che mettono in luce la necessità e l’urgenza di iniziative volte a incentivare l’incremento delle ‘quote rosa’ nelle discipline scientifiche, promuovendo un’equità di genere che possa contribuire a eliminare qualsiasi barriera impedisca la realizzazione formativa e professionale in queste aree.
“Costruire un futuro in cui uomini e donne abbiano pari opportunità di contribuire allo sviluppo del Paese”
“La fotografia presentata da Istat impone un momento di riflessione – commenta Laura Basili, presidente Stem women congress e co-founder di Women at Business insieme a Ilaria Cecchini -: è giunto il momento di avviare proposte concrete per superare gli stereotipi di genere nelle discipline scientifiche e costruire un futuro in cui uomini e donne abbiano pari opportunità di contribuire allo sviluppo tecnologico e scientifico del nostro Paese. In questa direzione lo Stem women congress rappresenta un’opportunità cruciale, un megafono per raggiungere quante più persone possibile”.
Italia, aumentano i progetti di Smart City: superato il miliardo di euro di valore
Il 2023 si è rivelato un anno storico per il mondo delle Smart City in Italia, con il mercato che ha superato per la prima volta il miliardo di euro, registrando un aumento del 11% rispetto al 2022.
Tuttavia, questa crescita è stata meno marcata rispetto agli anni precedenti (+23% nel 2022), frenata soprattutto dalle priorità del Piano Nazionale di Ripresa e Resilienza (PNRR) e dai ritardi su alcuni fondi destinati ai comuni. A livello globale, il mercato delle Smart City ha registrato un aumento medio del 21,9% in Europa, del 20% negli Stati Uniti e del 20,6% in Asia nel corso del 2023.
Sono saliti al 12% i Comuni con progetti di Smart City
Aumenta il numero di comuni che hanno avviato progetti legati alle Smart City, passando dal 10% del 2022 al 12% nel 2023. Tra gli investimenti pubblici del 2023, il 23% del valore di mercato è stato destinato all’illuminazione pubblica e il 21% alla Smart Mobility, seguita da Smart Metering e Smart Grid. Tuttavia, persistono significativi ostacoli allo sviluppo di queste tecnologie, tra cui la carenza di personale (52%), la mancanza di risorse economiche (48%) e di competenze interne ai comuni (47%).
I vantaggi ottenuti
Nonostante ciò, i comuni che sono riusciti a portare avanti progetti di Smart City hanno ottenuto benefici in linea o superiori alle aspettative (78%), e l’86% ha intenzione di avviare nuovi progetti nei prossimi tre anni. Le città Smart sono percepite dai loro abitanti come più sostenibili (50% vs 36% delle città non considerate Smart), inclusive (50% vs 32%), innovative (49% vs 25%) ed efficienti (49% vs 34%). Milano è considerata la città più smart d’Italia, seguita da Bolzano e Trento.
Ancora da fare
Questi risultati emergono dalla ricerca dell’Osservatorio Smart City della School of Management del Politecnico di Milano, presentata al convegno “Smart City: alla ricerca di una strategia vincente”. Il direttore dell’Osservatorio, Giulio Salvadori, sottolinea che nonostante l’aumento del mercato delle Smart City, il ritmo è stato più contenuto a causa del PNRR, che ha portato sia ingenti investimenti che restrizioni per i comuni italiani. Nonostante ciò, solo l’11 nazioni del G20 hanno adottato una strategia sulle Smart City, e l’Italia non è tra queste.
Il futuro della città intelligenti
Il futuro delle città intelligenti passerà anche attraverso la collaborazione tra comuni per creare un ecosistema intelligente più ampio e l’utilizzo dell’Intelligenza Artificiale, con un terzo dei comuni italiani interessati a utilizzarla nei prossimi anni. Tuttavia, rimangono sfide importanti legate alla mancanza di figure tecniche qualificate e alla necessità di strategie più strutturate.